Como a Volatilidade Econômica Afeta Empresas e o Que Fazer para Blindar sua Saúde Financeira
Com a atual conjuntura econômica brasileira — caracterizada por juros elevados, inflação persistente, oscilação no câmbio e incertezas macroeconômicas — as empresas vêm enfrentando desafios cada vez maiores. Segundo recente relatório de organizações nacionais, o custo do capital e o endividamento impactam diretamente a sustentabilidade dos negócios. The Rio Times+1 Diante desse cenário, é essencial que as empresas adotem práticas robustas de gestão financeira, planejamento, controle de riscos e liquidez. Este artigo apresenta uma análise aprofundada sobre os efeitos da volatilidade econômica sobre empresas e as estratégias financeiras que podem servir de proteção, ajudando a preservar a saúde financeira e garantir resiliência. 1. Entendendo o cenário de volatilidade no Brasil 1.1 Juros elevados e custo de capital alto Com as taxas de juros em patamares elevados, o custo de empréstimos e financiamentos aumenta, tornando mais caro usar capital de terceiros. Isso afeta diretamente o endividamento das empresas e sua capacidade de honrar compromissos sem comprometer o caixa. The Rio Times+1 1.2 Inflação e pressão sobre custos operacionais A inflação contínua pressiona insumos, salários e despesas fixas — reduzindo margens e exigindo maior controle de custos. Manter um bom controle financeiro nesses momentos exige mais disciplina e planejamento. 1.3 Oscilações no câmbio e incertezas externas Empresas que dependem de importações ou têm dívidas/exposições em moeda estrangeira sofrem com a variação cambial. Essa oscilação traz riscos adicionais ao planejamento financeiro, exigindo mecanismos de proteção. Multi Educativa+1 1.4 Impactos sobre endividamento e liquidez corporativa Relatórios recentes apontam que muitas empresas têm enfrentado aumento do endividamento, com risco elevado de insolvência, especialmente quando não há gestão de liquidez estruturada. The Rio Times+1 2. Os principais riscos financeiros para empresas em contexto de incerteza 3. Estratégias para blindar a empresa: práticas essenciais de gestão financeira 3.1 Orçamento empresarial e fluxo de caixa projetado Ter um orçamento claro e atualizado, com projeções conservadoras, permite antecipar cenários adversos e preparar reserva de caixa. A revisão constante de metas, custos e receitas ajuda a manter o controle até em momentos turbulentos. dsxconsultoria.com+1 3.2 Gestão ativa do capital de giro Administrar bem contas a receber, contas a pagar e estoques — equilibrando prazos e evitando imobilização excessiva — reduz a pressão sobre o caixa e melhora liquidez. 3.3 Diversificação de fontes de financiamento e estrutura de capital equilibrada Evitar depender exclusivamente de crédito de curto prazo. Buscar alternativas como linhas pré-aprovadas, parcerias, capital próprio ou renegociação de dívidas para aumentar flexibilidade financeira. 3.4 Eficiência operacional e controle rigoroso de custos Rever processos, cortar desperdícios, negociar com fornecedores e automatizar controles ajuda a reduzir vulnerabilidades e proteger margens. dsxconsultoria.com+1 3.5 Uso de tecnologia e dados para apoio decisório Sistemas integrados, ferramentas de análise preditiva e dashboards permitem monitorar indicadores em tempo real, identificar problemas antes que se agravem e simular cenários futuros — essencial para empresas que querem preservar saúde financeira. Multi Educativa+1 4. Como estruturar um plano de contingência financeira Para preparar a empresa contra choques externos, um plano de contingência deve conter: 5. Benefícios da resiliência financeira Empresas que adotam práticas estruturadas de gestão em contextos de instabilidade conseguem: Conclusão A volatilidade econômica no Brasil exige mais do que gestão tradicional: exige uma gestão financeira estratégica, antecipativa e disciplinada. Empresas que se prepararem — com orçamento, capital de giro, contingência e governança — aumentam muito suas chances de resistir aos ciclos adversos, manter competitividade e garantir crescimento sustentável. Se você deseja que sua empresa esteja preparada para o presente e o futuro, começar a estruturar uma gestão financeira resiliente agora não é só recomendado — é essencial. #GestãoFinanceira #KPIs #TomadaDeDecisão #FinançasEmpresariais #Controladoria #PlanejamentoFinanceiro #Empreendedorismo #Negócios #GestãoEmpresarial #Indicadores #CrescimentoEmpresarial #Brasil #ConsultoriaFinanceira
Resiliência Financeira em Tempos de Crise: Estratégias para Empresas Navegarem em Cenários Econômicos Adversos
Com o contexto econômico atual no Brasil — juros elevados, inflação persistente, câmbio volátil e incertezas de mercado — as empresas enfrentam desafios significativos para manter liquidez, rentabilidade e sustentabilidade. Panrotas+2FECAP+2Neste cenário, construir uma gestão financeira resiliente não é apenas desejável — é essencial para a sobrevivência e o crescimento sustentável das organizações. Este artigo explora como empresas brasileiras podem estruturar finanças robustas, antecipar crises e transformar adversidades em oportunidades de reestruturação financeira. 1. Por que resiliência financeira é fundamental no Brasil hoje Diante desse cenário, as empresas que adotam práticas financeiras conservadoras, planejamento realista e controle rigoroso têm muito mais chance de resistir e prosperar. 2. Principais pilares de uma gestão financeira resiliente Para construir resiliência, recomenda-se basear a gestão em quatro pilares fundamentais: 2.1 Controle e projeção de fluxo de caixa Manter um controle rigoroso do fluxo de caixa — com projeções realistas e revisão frequente — é essencial para antecipar quedas de receita ou picos de despesa.Isso permite criar reservas de segurança, evitar uso emergencial de crédito caro e garantir liquidez mesmo em momentos adversos. Sebrae+1 2.2 Orçamento e planejamento financeiro conservador Ter um orçamento empresarial claro, com metas e limites definidos, permite alinhar receitas, despesas, investimentos e contingências. A construção de reservas ou fundos de contingência fortalece a empresa para enfrentar crises sem comprometer operações. Contadores+1 2.3 Diversificação de fontes de financiamento e capital de giro Em tempos de crédito restrito ou caro, depender de uma única fonte de recursos pode ser arriscado. Diversificar — seja com capital próprio, venda parcelada, fornecedores, linhas de crédito diferentes ou renegociação de prazos — aumenta a flexibilidade financeira. 2.4 Eficiência operacional e controle de custos Reduzir desperdícios, otimizar processos, automatizar controles e analisar custo-benefício constantemente ajudam a preservar margens mesmo com pressão externa de custos. A eficiência operacional sustenta a resiliência financeira. 3. Ferramentas e práticas recomendadas para fortalecer a resiliência 3.1 Projeções e cenários com sensibilidade a riscos Simular diferentes cenários — “otimista”, “moderado” e “pessimista” — permite preparar resposta rápida a eventos adversos (queda de vendas, aumento de custos, mudança regulatória etc.). 3.2 Reservas financeiras e capital de giro estratégico Manter caixa de reserva ou linhas de crédito pré-aprovadas, e gerenciar o capital de giro de forma ativa, dá suporte para atravessar crises sem comprometer operações. 3.3 Monitoramento constante de KPIs financeiros Indicadores como liquidez corrente, ciclo de conversão de caixa, endividamento, margem de contribuição devem ser avaliados regularmente para detectar fragilidades e acionar ajustes rapidamente. 3.4 Digitalização da gestão financeira e uso de ferramentas modernas Softwares de gestão, ERPs, automação financeira e análise de dados (BI) aumentam a precisão, reduzem erros e agilizam decisões — especialmente importante em períodos de incerteza. gradustech.com.br+1 3.5 Flexibilidade estratégica e adaptação contínua Empresas resilientes são aquelas que conseguem ajustar planos, rever custos, renegociar contratos, adaptar modelo de negócios e responder rapidamente a mudanças do mercado. 4. Exemplo de plano mínimo de ações para tempos de crise Ação Objetivo Elaborar fluxo de caixa projetado para 12 meses e revisá-lo mensalmente Antecipar necessidades de caixa e evitar surpresas Criar reserva de contingência equivalente a pelo menos 3–6 meses de despesas fixas Manter liquidez em cenários adversos Revisar contratos com fornecedores e negociar melhores prazos/condições Reduzir pressão sobre o caixa e alongar pagamentos Automatizar controles financeiros e contábeis Ganhar eficiência e reduzir erros operacionais Monitorar KPIs financeiros mensalmente Detectar sinais de alerta e agir rapidamente Fazer simulações de estresse e cenários pessimistas Planejar respostas estratégicas antecipadas 5. Benefícios da resiliência financeira para empresas brasileiras Conclusão Em um contexto de incerteza econômica e desafios constantes, a resiliência financeira é um diferencial competitivo crucial.Empresas que investem em planejamento, controle, estratégia de capital, controle de custos e governança financeira têm muito mais chances de superar crises e crescer com segurança. Se você deseja que sua empresa tenha estabilidade mesmo nas adversidades — e aproveite oportunidades quando o mercado se recuperar —, apostar na gestão financeira resiliente deve estar no topo de sua agenda estratégica. #ResilienciaFinanceira #GestaoFinanceira #FinancasEmpresariais #EstrategiaFinanceira #PlanejamentoFinanceiro #CapitalDeGiro #FluxoDeCaixa #LiderancaFinanceira #ConsultoriaEmpresarial #MercadoFinanceiro #CrescimentoEmpresarial #DiaGalvaoConsultoria
Finanças Verdes e Investimento Sustentável: A Nova Fronteira na Gestão Financeira Corporativa
Com a crescente pressão de investidores, consumidores e reguladores por práticas ambientais, sociais e de governança (ESG), as finanças verdes ganharam protagonismo no cenário corporativo.Para empresas brasileiras, adotar uma abordagem sustentável não é apenas uma questão ética: é uma estratégia financeira inteligente. Finanças verdes podem reduzir risco, atrair capital e reforçar a reputação da marca. Neste artigo, vamos explorar o conceito de finanças verdes, as principais ferramentas de investimento sustentável, os benefícios para as empresas, os riscos envolvidos e como estruturar uma estratégia ESG financeira eficaz. 1. O que são Finanças Verdes “Finanças verdes” referem-se ao financiamento de projetos que têm impactos ambientais positivos — como a redução de emissões de carbono, uso de energia renovável, economia circular ou mobilidade sustentável.Incluem também operações financeiras internas das empresas, quando estas incorporam critérios ESG nas suas decisões de investimento, orçamento de capital e gestão de risco. Ferramentas comuns são: 2. Por que investir em finanças sustentáveis é estratégico para empresas no Brasil 2.1 Acesso a capital mais barato Investidores institucionais, fundos de ESG e bancos comprometidos com sustentabilidade preferem financiar projetos verdes. Isso pode gerar taxas de financiamento mais favoráveis. 2.2 Redução de risco regulatório Com a regulação ESG crescendo globalmente (e no Brasil), empresas que já adotam práticas sustentáveis estão mais preparadas para novas exigências legais. 2.3 Melhoria da imagem e reputação Empresas verdes atraem clientes, funcionários e parceiros, fortalecendo sua marca e criando diferença competitiva no mercado. 2.4 Eficiência operacional Muitos projetos ESG, como eficiência energética ou economia de água, também reduzem custos operacionais, gerando retornos financeiros além dos impactos ambientais. 2.5 Atração de investimentos de longo prazo Investidores de longo prazo valorizam empresas sustentáveis. Ao demonstrar compromisso ESG, a empresa se torna mais atrativa para esses perfis de investidor. 3. Principais estratégias e instrumentos financeiros sustentáveis 3.1 Emissão de Green Bonds Títulos verdes são emitidos para financiar projetos com impacto ambiental positivo. Empresas brasileiras já estão usando esses instrumentos para financiar energia renovável, eficiência energética e outras iniciativas ESG. 3.2 Empréstimos atrelados à sustentabilidade (Sustainability-Linked Loans) Nesses empréstimos, a taxa de juros pode variar de acordo com o desempenho da empresa em métricas ESG previamente acordadas. 3.3 Investimento interno com critérios ESG As empresas podem criar “fundos internos verdes” para direcionar CAPEX (capital expenditure) para projetos sustentáveis, como melhoria de eficiência energética ou economia de recursos. 3.4 Parcerias público-privadas (PPP ESG) Projetos em parceria com governos ou entidades públicas focados em sustentabilidade permitem alavancar recursos e gerar impacto positivo. 4. Indicadores ESG Financeiros que devem ser monitorados Para garantir que a estratégia financeira ESG realmente entrega valor, é essencial acompanhar indicadores específicos: 5. Riscos e desafios da adoção de finanças verdes 5.1 Greenwashing Existe o risco de empresas rotularem projetos “verdes” sem um real impacto ambiental (greenwashing). É fundamental transparência e métricas consistentes. 5.2 Custo de implementação Projetos ESG podem demandar grande investimento inicial (infraestrutura, consultoria, medição), o que nem sempre é trivial para empresas menores. 5.3 Mensuração e reporte Medição de emissões, consumo de recursos e impacto sustentável requer processos, sistemas e relatórios credíveis. 5.4 Compromissos de longo prazo Muitas iniciativas ESG são de longo prazo. A empresa deve estar preparada para manutenção e monitoramento contínuo. 5.5 Volatilidade regulatória Regulações ESG ainda estão evoluindo no Brasil. A empresa precisa estar atenta às mudanças e flexível para se ajustar. 6. Como estruturar uma estratégia financeira ESG eficaz Conclusão As finanças verdes são mais do que uma tendência: representam uma evolução estratégica para empresas que buscam alinhar sustentabilidade ao desempenho financeiro. No Brasil, essa abordagem é cada vez mais relevante, pois combina impacto ambiental, acesso a capital e ganho competitivo. Ao integrar ESG no planejamento financeiro — por meio de títulos verdes, empréstimos sustentáveis ou CAPEX verde —, as empresas não apenas reduzem riscos, mas reforçam sua resiliência e sua responsabilidade perante investidores, clientes e a sociedade. Para a gestão financeira corporativa, finanças verdes são uma porta para o futuro: sustentável, rentável e estratégico. #CapitalDeGiro #GestaoFinanceira #FinancasEmpresariais #FluxoDeCaixa #EstrategiaFinanceira #CrescimentoEmpresarial #SaudeFinanceira #GestaoDeNegocios #ConsultoriaEmpresarial #PlanejamentoFinanceiro #LiderancaFinanceira #MercadoFinanceiro #Empreendedorismo #DiaGalvaoConsultoria
GenAI nas Finanças Corporativas: Oportunidades e Desafios para Empresas Brasileiras
A Inteligência Artificial Generativa (GenAI) está rapidamente se consolidando como uma força transformadora nas finanças corporativas. Para empresas brasileiras, sua adoção representa uma janela estratégica para aumentar a produtividade, reduzir custos operacionais e melhorar a capacidade de análise e previsão. Segundo a CFO Survey da Deloitte, 74% dos CFOs pretendem incorporar GenAI nas operações financeiras, e 15% já a utilizam ativamente. Deloitte BrazilMas essa inovação não vem sem desafios: problemas de integração, capacitação de profissionais e governança de dados são sinais de alerta que muitas empresas já reconhecem. Deloitte Brazil 1. O que é GenAI e por que ela importa para o financeiro A GenAI é uma vertente da IA especializada na geração de conteúdo — textos, relatórios, simulações — a partir de grandes volumes de dados.Aplicada ao financeiro, permite automatizar e enriquecer relatórios, gerar insights preditivos, antecipar riscos, apoiar projeções de caixa e muito mais. Para os CFOs, ela se traduz em ganhos operacionais, eficiência analítica e uma visão estratégica mais rica e escalável. 2. Principais aplicações da GenAI nas finanças corporativas 2.1 Planejamento e Análise Financeira 2.2 Operações Repetitivas e Relatórios 2.3 Gestão de Riscos 2.4 Serviços Transacionais 3. Benefícios estratégicos para empresas brasileiras Além disso, muitos CFOs enxergam a GenAI como uma alavanca para inovação estratégica, não apenas como ferramenta de automação. Deloitte Brazil+1 4. Principais desafios e riscos 4.1 Integração de sistemas Integrar GenAI a ERPs legacy, sistemas de tesouraria e bancos de dados pode ser complexo — muitos CFOs apontam integração como uma das maiores barreiras. Deloitte Brazil 4.2 Qualificação de pessoas Profissionais financeiros precisam aprender a trabalhar com IA: interpretar relatórios gerados, treinar modelos e validar resultados. Diversos CFOs indicam capacitação como ponto crítico. Deloitte Brazil 4.3 Governança de dados Para gerar previsões precisas e seguras, é essencial que os dados sejam limpos, organizados e bem governados. Sem governança, há risco de viés, erro e decisões equivocadas. 4.4 Riscos éticos e de compliance Uso de IA deve considerar privacidade, explicabilidade (por que um modelo tomou determinada previsão) e responsabilidade nas decisões financeiras. 5. Como implementar GenAI de forma estratégica Conclusão A GenAI é, para a gestão financeira corporativa, mais do que uma tecnologia emergente — é uma alavanca estratégica para eficiência, inovação e resiliência.Empresas brasileiras que adotarem essa tecnologia de forma consciente e estruturada estarão melhor posicionadas para enfrentar os desafios econômicos, otimizar seus processos e gerar valor sustentável. A transformação não é só técnica: é cultural, estratégica e digital. Para quem atua no financeiro, entender e incorporar GenAI pode definir o futuro da área. #GenAI #InteligenciaArtificial #IA #GestaoFinanceira #FinancasCorporativas #AutomacaoFinanceira #TransformacaoDigital #DataDriven #AnaliseDeDados #Inovacao #MercadoFinanceiro #PlanejamentoFinanceiro #FluxoDeCaixa #ConsultoriaEmpresarial #EstrategiaFinanceira #Negocios #DiaGalvaoConsultoria
Inteligência Artificial na Gestão Financeira: Como a IA Está Transformando a Tomada de Decisão nas Empresas Brasileiras
A Inteligência Artificial (IA) deixou de ser uma tendência futurista para se tornar uma realidade nas empresas brasileiras — especialmente na área financeira.Com a crescente pressão por eficiência, redução de custos e decisões mais estratégicas, a IA passou a desempenhar um papel central na transformação digital do setor financeiro corporativo. Hoje, a IA permite que empresas processem milhares de dados em segundos, identifiquem riscos antes que se tornem problemas e encontrem oportunidades de otimização que eram invisíveis aos métodos tradicionais. Este artigo aprofunda como a IA está impulsionando a evolução da gestão financeira empresarial no Brasil, seus benefícios, aplicações práticas, desafios e como as organizações podem iniciar essa jornada de forma estratégica. 1. O que é Inteligência Artificial aplicada às finanças corporativas A IA na gestão financeira utiliza algoritmos, análise preditiva e aprendizado de máquina (machine learning) para: Ela se integra a ERPs, sistemas de tesouraria, BI, fluxos de caixa, modelos de crédito, controles internos e até processos de auditoria. 2. Como a IA está revolucionando a área financeira das empresas 2.1 Previsão de fluxo de caixa com alta precisão A IA analisa históricos, sazonalidades, comportamento de clientes, prazos de pagamento e dados externos para gerar previsões dinâmicas e mais confiáveis. Isso reduz: 2.2 Gestão de risco e prevenção a fraudes Sistemas inteligentes conseguem detectar padrões irregulares, transações suspeitas e exposições financeiras ocultas — muitas vezes antes dos gestores perceberem. 2.3 Otimização de capital de giro A IA identifica: 2.4 Automação de tarefas financeiras Rotinas como conciliação bancária, emissão de relatórios, contas a pagar/receber e classificação de despesas podem ser automatizadas, liberando o time para análises mais estratégicas. 2.5 Apoio à tomada de decisões A IA transforma dados financeiros em insights em tempo real, permitindo decisões fundamentadas e rápidas. 3. Benefícios da IA para as empresas brasileiras Empresas que incorporam IA em finanças tendem a apresentar melhor performance, liquidez mais estável e maior competitividade. 4. Desafios da implementação da IA na área financeira Apesar dos benefícios, há obstáculos: Empresas que desejam adotar IA precisam de um plano gradual, estruturado e com foco em ROI (retorno sobre investimento). 5. Como iniciar a jornada da IA na gestão financeira 5.1 Diagnóstico Mapear processos manuais, custos, gargalos e riscos. 5.2 Estruturação de dados Garantir dados limpos, integrados e confiáveis — a base da IA. 5.3 Escolha de tecnologias adequadas Ferramentas de análise preditiva, automatização financeira e machine learning. 5.4 Capacitação do time Treinamento em análise de dados, leitura de indicadores e uso das ferramentas. 5.5 Implementação gradual Começar por processos repetitivos, expandindo para análises mais estratégicas. 5.6 Monitoramento contínuo Avaliar resultados, ajustar modelos e aprimorar indicadores. Conclusão A Inteligência Artificial está redefinindo a forma como as empresas brasileiras conduzem suas finanças.Ela não substitui profissionais — potencializa suas capacidades, libera o time para pensar estrategicamente e fornece previsões e insights impossíveis pelos métodos tradicionais. As organizações que abraçam essa evolução constroem uma gestão financeira mais robusta, inovadora e preparada para o futuro. A IA não é mais uma vantagem competitiva.É um requisito obrigatório para quem quer crescer com eficiência e sustentabilidade no mercado atual. InteligenciaArtificial #GestaoFinanceira #FinancasCorporativas #TransformacaoDigital #IA #Inovacao #TecnologiaFinanceira #AutomacaoFinanceira #AnaliseDeDados #DataDriven #FluxoDeCaixa #PlanejamentoFinanceiro #ESG #GestaoEmpresarial #ConsultoriaEmpresarial #EstrategiaFinanceira #Negocios #Empreendedorismo #MercadoFinanceiro #DiaGalvaoConsultoria
Risco Financeiro Corporativo: Estratégias para Mitigar Exposições no Cenário Brasileiro
Em um mundo marcado por incertezas — taxas de juros variáveis, inflação elevada, mudanças regulatórias e riscos climáticos — o risco financeiro corporativo é um dos desafios mais críticos para empresas no Brasil. Gerir esse risco não é apenas proteger o caixa, mas transformar a exposição em uma oportunidade estratégica: empresas preparadas conseguem resistir melhor às crises, manter liquidez e preservar valor para seus stakeholders. Neste artigo, exploramos o que é risco financeiro, quais são os principais tipos enfrentados por empresas brasileiras, como medir e mitigar esses riscos, e quais ferramentas práticas podem ser usadas para fortalecer a resiliência financeira. 1. O que é risco financeiro corporativo O risco financeiro corporativo engloba todas as ameaças à estabilidade financeira de uma empresa, que podem afetar sua capacidade de honrar dívidas, manter caixa ou financiar operações futuras. Alguns dos riscos mais comuns incluem: Para empresas brasileiras, esses riscos estão particularmente presentes: a volatilidade cambial, por exemplo, afeta companhias que importam ou exportam, enquanto a inflação e as taxas de juros influenciam o custo de capital. 2. Por que gerenciar risco financeiro é estratégico Gerenciar riscos financeiros é mais do que uma medida defensiva — é uma prática estratégica que gera valor: 3. Principais métricas e indicadores para risco financeiro Para acompanhar e mitigar riscos, é essencial estabelecer métricas claras: 4. Estratégias para Mitigar Riscos Financeiros 4.1 Hedging Utilizar instrumentos financeiros para proteger-se da variação de taxas de câmbio ou juros: 4.2 Gestão de Crédito 4.3 Reserva de Liquidez Manter uma almofada de caixa ou linhas de crédito disponíveis para momentos de aperto financeiro. 4.4 Diversificação de Fontes de Financiamento Não depender de um único tipo de financiamento: combinar dívida bancária, mercado de capitais, emissão de bonds ESG, por exemplo. ibefes.org.br+1 4.5 Governança e Cultura de Risco 4.6 Relatório e Transparência Divulgar riscos financeiros e climáticos nos relatórios corporativos, de acordo com padrões internacionais (ex: IFRS S2). ESG InsideAlém disso, estar alinhado com as diretrizes regulatórias brasileiras, como o Plano de Ação de Finanças Sustentáveis da CVM. Serviços e Informações do Brasil 5. Ferramentas e Tecnologias para Gestão de Riscos 6. Desafios e Armadilhas no Contexto Brasileiro Conclusão Gerenciar o risco financeiro corporativo é essencial para empresas que buscam crescimento sustentável, resiliência e competitividade no mercado brasileiro. Ao adotar métricas precisas, estratégias sofisticadas de mitigação (como hedging e diversificação de financiamento), e integrar os riscos ESG na governança, as empresas não só protegem seu caixa como também geram valor para os acionistas e para a sociedade. Em um mundo cada vez mais incerto, o risco não deve ser apenas evitado, mas entendido, gerenciado e transformado em uma vantagem estratégica. RiscoFinanceiro #GestãoFinanceira #Tesouraria #FluxoDeCaixa #Governança #MercadoFinanceiro #PlanejamentoFinanceiro #FinançasCorporativas #ESG #DiagalvaoConsultoria
Supply Chain Finance: Potencial Estratégico para o Capital de Giro e a Sustentabilidade Financeira
Em um mundo onde a colaboração entre empresas é cada vez mais estratégica, o Supply Chain Finance (SCF) surge como uma solução financeira transformadora. Por meio dele, empresas compradoras utilizam sua solidez de crédito para apoiar seus fornecedores, antecipando pagamentos e melhorando o ciclo de caixa de toda a cadeia. No Brasil, esse modelo promete não apenas liberar capital de giro, mas também reduzir riscos operacionais e fortalecer parcerias sustentáveis entre compradores e fornecedores. Neste artigo, vamos explorar: 1. O que é Supply Chain Finance e como funciona Supply Chain Finance (SCF) é um conjunto de soluções financeiras que permite que empresas paguem seus fornecedores em prazos mais longos, enquanto os fornecedores recebem antecipadamente o pagamento de suas faturas por meio de instituições financeiras. Blog do Banco BS2: Conteúdos para PJ!+1 Funciona assim: Esse modelo gera ganhos mútuos: o fornecedor melhora seu fluxo de caixa, enquanto o comprador otimiza seu capital de giro com mais flexibilidade. 2. Benefícios para Empresas Compradoras e Fornecedoras 2.1 Para a Compradora 2.2 Para os Fornecedores 3. Indicadores-Chave para Avaliar o SCF Para que um programa de SCF seja eficaz, é essencial acompanhar alguns indicadores: 4. Riscos e Desafios na Implementação do SCF Embora o SCF ofereça muitos benefícios, sua implementação não está isenta de desafios: 5. Como Implementar com Sucesso o SCF em uma Empresa 5.1 Diagnóstico e Planejamento Mapeie os fornecedores estratégicos e identifique quem pode se beneficiar do programa. Avalie o perfil de crédito da empresa compradora e o volume de faturas elegíveis. 5.2 Escolha de Parceiros Financeiros Negocie com bancos ou instituições que tenham experiência com SCF. É importante analisar taxas, estrutura de operação e tecnologia. 5.3 Estruturação do Programa Estabeleça as regras: quais faturas são elegíveis, prazo de pagamento, custo para os fornecedores, e como será o processo de adesão. 5.4 Educação e Engajamento dos Fornecedores Comunique claramente os benefícios. Realize workshops para explicar como funciona, quais vantagens e como será o processo. 5.5 Automação e Governança Implemente sistemas que automatizem a seleção de faturas, envio de ofertas para fornecedores e conciliações financeiras. Garanta fluxo transparente e governança para minimizar riscos. 5.6 Monitoramento e Ajustes Acompanhe os KPIs (indicadores mencionados), faça ajustes no programa conforme necessário e garanta feedback contínuo com os fornecedores. Conclusão O Supply Chain Finance representa uma oportunidade estratégica para empresas que querem otimizar seu capital de giro, fortalecer a cadeia de fornecimento e construir parcerias sustentáveis. No Brasil, sua adoção pode trazer vantagens competitivas significativas, especialmente em períodos de restrição de crédito ou volatilidade macroeconômica. Implementar um programa de SCF com visão financeira estratégica exige planejamento, tecnologia, governança e engajamento dos fornecedores — mas os ganhos podem transformar a operação financeira e operacional da empresa. Para organizações que buscam crescimento sustentável, o SCF é uma ferramenta poderosa para alinhar eficiência, liquidez e colaboração. SupplyChainFinance #CapitalDeGiro #GestãoFinanceira #FluxoDeCaixa #SCF #FinançasCorporativas #GestãoEmpresarial #CadeiaDeSuprimentos #EficiênciaFinanceira #DiagalvaoConsultoria
Precificação Estratégica: Como Calcular e Ajustar Preços para Maximizar Lucro e Competitividade
A precificação é uma das decisões mais críticas da gestão financeira e estratégica de qualquer empresa.Definir o preço certo não é apenas uma questão de cobrir custos e aplicar uma margem — é um processo analítico que envolve mercado, valor percebido, custos, posicionamento e rentabilidade. Em um cenário econômico desafiador, como o brasileiro, precificar corretamente significa sobreviver com margem saudável em meio à inflação, concorrência acirrada e variações de demanda. Neste artigo, você entenderá como aplicar uma precificação estratégica, com base em indicadores financeiros e de mercado, para aumentar a lucratividade e fortalecer a posição competitiva da sua empresa. 1. O que é precificação estratégica A precificação estratégica é o processo de definir preços considerando não apenas os custos, mas também o valor percebido pelo cliente, a dinâmica competitiva e os objetivos financeiros de longo prazo. Ela vai além da matemática — é uma ferramenta de posicionamento e gestão de rentabilidade. Existem três abordagens principais: O ideal é combinar as três metodologias para garantir competitividade e rentabilidade sustentável. 2. Indicadores financeiros que sustentam a precificação A precificação eficaz depende de uma análise integrada de indicadores financeiros que mostram como o preço impacta o resultado da empresa. 2.1. Margem de Contribuição Mostra quanto sobra de cada venda após deduzir custos variáveis.É essencial para entender o ponto de equilíbrio e o lucro líquido. 2.2. Ponto de Equilíbrio Determina o volume mínimo de vendas necessário para cobrir todos os custos fixos e variáveis. 2.3. Markup É o índice multiplicador aplicado sobre o custo total para se chegar ao preço de venda. Esses indicadores devem ser monitorados constantemente — especialmente em cenários de inflação, aumento de insumos e mudanças tributárias. 3. Fatores que influenciam a definição de preços 3.1. Estrutura de Custos Compreender e separar custos fixos, variáveis e indiretos é o primeiro passo.Empresas que não conhecem seus custos reais tendem a precificar incorretamente. 3.2. Valor Percebido Clientes não compram apenas o produto, mas a experiência, o serviço e a solução.Produtos com valor agregado podem cobrar mais — desde que a percepção de qualidade e diferencial seja clara. 3.3. Concorrência e Mercado Monitorar preços praticados pelo mercado é essencial, mas evite entrar em guerras de preço.A diferenciação é sempre uma estratégia mais sustentável do que reduzir margens. 3.4. Elasticidade da Demanda Avalia como o volume de vendas reage às variações de preço.Produtos com demanda inelástica (como itens essenciais) permitem ajustes de preço com menor perda de volume. 4. Estratégias de precificação mais utilizadas 4.1. Precificação de Penetração Usada para conquistar rapidamente participação de mercado, com preços inicialmente mais baixos e aumento gradual. 4.2. Precificação Premium Adotada por marcas que entregam alto valor agregado e buscam exclusividade e diferenciação. 4.3. Precificação Psicológica Explora gatilhos de comportamento — como preços terminados em “,99” — para reforçar percepção de vantagem. 4.4. Precificação Dinâmica Utiliza tecnologia e dados (como IA e BI) para ajustar preços conforme variação de demanda, estoques e sazonalidade — tendência crescente no e-commerce e varejo digital. 5. Como aplicar uma metodologia de precificação estratégica Etapa 1 – Levantamento de Custos Mapeie todos os custos diretos e indiretos envolvidos no produto ou serviço. Etapa 2 – Análise de Mercado Pesquise concorrentes, tendências de preço e percepção de valor do seu público-alvo. Etapa 3 – Definição de Margem e Objetivos Financeiros Determine margens mínimas aceitáveis com base no retorno sobre investimento (ROI) e rentabilidade desejada. Etapa 4 – Testes e Monitoramento Implemente pequenas variações de preço e avalie o impacto nas vendas e margens. Etapa 5 – Revisão Contínua Revise preços periodicamente, considerando custos, inflação, ciclo de vida do produto e comportamento de mercado. 6. Erros comuns na formação de preços ❌ Definir preços apenas com base na concorrência.❌ Ignorar custos indiretos e impostos.❌ Não revisar preços diante de mudanças de mercado.❌ Falta de integração entre área financeira, comercial e marketing.❌ Não considerar o impacto da precificação na imagem da marca. 7. Ferramentas que auxiliam na precificação estratégica Essas ferramentas tornam a precificação mais científica e menos intuitiva, reduzindo riscos e aumentando a precisão estratégica. Conclusão A precificação estratégica é um dos pilares da sustentabilidade financeira empresarial.Mais do que simplesmente definir um número, trata-se de alinhar finanças, mercado e valor percebido para maximizar lucro sem perder competitividade. Empresas que dominam esse processo conseguem crescer de forma inteligente, previsível e lucrativa, mesmo em períodos de incerteza econômica. Em tempos de margens pressionadas e alta concorrência, preço bem definido é sinônimo de estratégia e sobrevivência. PrecificaçãoEstratégica #GestãoFinanceira #FormaçãoDePreços #Rentabilidade #PlanejamentoFinanceiro #CompetitividadeEmpresarial #FinançasCorporativas #GestãoEmpresarial #ConsultoriaFinanceira #DiagalvaoConsultoria
Finanças Digitais para Empresas: Como a Adoção de Serviços Financeiros Online Potencializa a Eficiência Operacional
O avanço da digitalização no setor financeiro está transformando profundamente a forma como as empresas brasileiras gerenciam seus recursos, planejam investimentos e executam transações.As finanças digitais corporativas vão muito além de pagamentos online — elas representam um novo modelo de gestão, baseado em conectividade, automação, integração de dados e tomada de decisão em tempo real. Neste artigo, analisaremos como as empresas podem utilizar plataformas digitais, bancos corporativos online, APIs financeiras e soluções de open finance para reduzir custos, otimizar o fluxo de caixa e fortalecer sua governança financeira. O que são Finanças Digitais Empresariais Finanças digitais empresariais são o conjunto de processos, sistemas e ferramentas que permitem à organização gerenciar suas finanças de forma automatizada e integrada em ambientes digitais. Isso inclui desde o uso de bancos digitais corporativos e plataformas de tesouraria online, até soluções de ERP na nuvem, APIs bancárias, e análise preditiva via inteligência artificial. Segundo dados da FEBRABAN (2024), mais de 80% das transações empresariais já ocorrem em canais digitais, e a tendência é que esse número cresça ainda mais com a expansão do Open Finance e da automação fiscal. Os principais pilares das Finanças Digitais 1. Automação de Processos Financeiros Soluções digitais permitem automatizar tarefas repetitivas — como conciliações, pagamentos, emissão de boletos e cobrança.Com isso, o financeiro ganha agilidade e reduz erros humanos, melhorando o controle de fluxo de caixa e a previsibilidade financeira. 2. Integração via APIs e Open Finance As APIs financeiras e o Open Finance permitem que empresas conectem seus sistemas diretamente a bancos, fintechs e ERPs, acessando dados em tempo real e eliminando tarefas manuais.Esse ecossistema digital aumenta a transparência, reduz custos bancários e melhora a experiência do cliente corporativo. 3. Business Intelligence e Análise de Dados Ferramentas de BI (Business Intelligence) coletam, cruzam e interpretam informações financeiras, auxiliando na tomada de decisão estratégica.A análise preditiva permite identificar tendências de receita, inadimplência e oportunidades de investimento antes que elas se concretizem. 4. Segurança e Compliance Digital A transformação digital também exige robusta governança de dados, com sistemas antifraude, autenticação multifatorial e conformidade com a LGPD (Lei Geral de Proteção de Dados). Benefícios estratégicos das Finanças Digitais para as empresas A jornada rumo às finanças digitais deve ser planejada de forma estruturada, com etapas bem definidas: Etapa 1 – Diagnóstico e Planejamento Mapeie os processos financeiros atuais e identifique gargalos (planilhas manuais, reconciliações demoradas, baixa integração).Defina objetivos claros e métricas de sucesso. Etapa 2 – Escolha de Ferramentas Digitais Selecione plataformas que se integrem com o ERP e os bancos da empresa.Priorize soluções com APIs abertas, automação de pagamentos e dashboards inteligentes. Etapa 3 – Integração e Automação Conecte os sistemas e configure processos automáticos de conciliação, cobrança e gestão de fluxo de caixa.Implemente painéis de acompanhamento em tempo real. Etapa 4 – Capacitação e Cultura Digital Treine o time financeiro para usar as novas ferramentas e interpretar relatórios de forma estratégica.A mudança cultural é tão importante quanto a tecnológica. Etapa 5 – Monitoramento e Melhoria Contínua Reavalie periodicamente as automações, a qualidade dos dados e o impacto nos resultados financeiros. Finanças Digitais e o futuro da gestão empresarial A digitalização financeira não é uma tendência passageira — é o futuro da gestão corporativa.Empresas que já adotaram plataformas digitais estão conquistando vantagens competitivas em velocidade, precisão e rentabilidade. Com o avanço do Open Finance, IA generativa e automação contábil, o papel do gestor financeiro evolui para o de um estrategista de dados, capaz de antecipar riscos e identificar oportunidades de forma proativa. Conclusão As finanças digitais representam a próxima fronteira da eficiência e sustentabilidade financeira empresarial.Ao digitalizar seus processos, integrar dados e adotar inteligência analítica, a empresa ganha controle, previsibilidade e vantagem competitiva — fundamentos essenciais para crescer de forma sólida no cenário econômico brasileiro. Empresas que iniciam agora sua jornada digital colhem resultados mais rápidos e constroem um futuro financeiro mais inteligente, seguro e sustentável. FinançasDigitais #GestãoFinanceira #OpenFinance #AutomaçãoFinanceira #TransformaçãoDigital #InteligênciaFinanceira #InovaçãoEmpresarial #GestãoEmpresarial #ConsultoriaFinanceira #DiagalvaoConsultoria
Automação e Inteligência na Gestão Financeira: Como a Tecnologia Alavanca a Eficiência nas Empresas Brasileiras
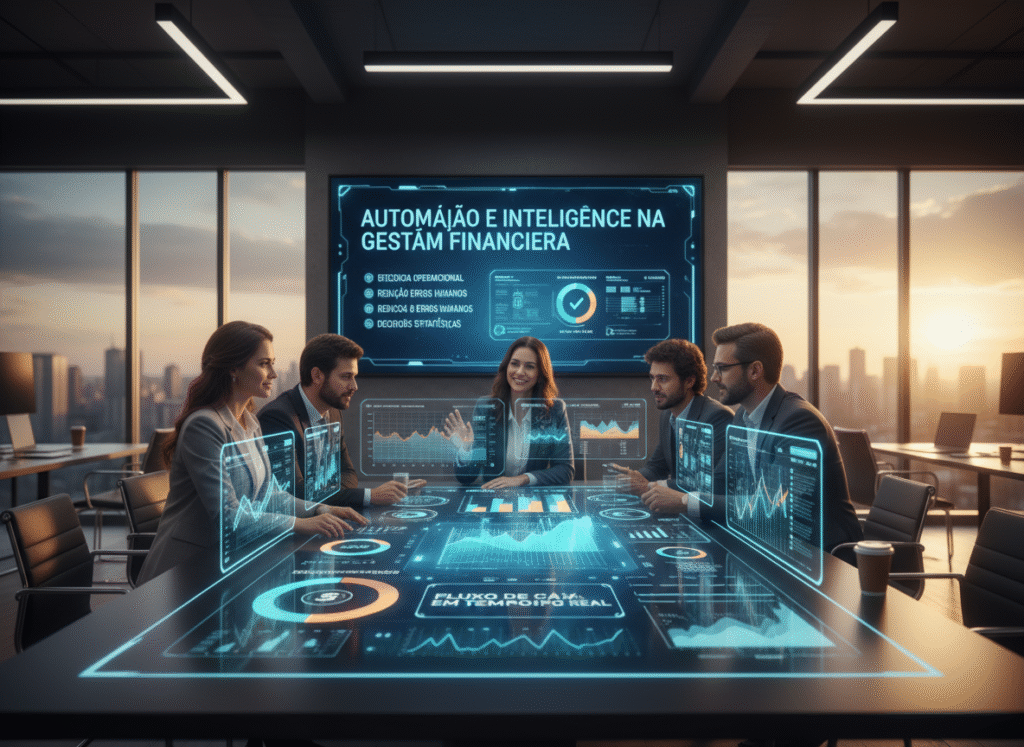
A transformação digital na gestão financeira deixou de ser diferencial para se tornar uma necessidade estratégica. Automação, Business Intelligence (BI) e Inteligência Artificial (IA) vêm remodelando a forma como as empresas projetam caixa, gerenciam riscos, controlam custos e apoiam decisões de investimento — especialmente num contexto brasileiro marcado por volatilidade econômica e custo de capital elevado. Este artigo explora, com profundidade, como empresas de todos os portes podem estruturar uma jornada de automação financeira, quais tecnologias prioritizar, os ganhos esperados e os principais riscos e cuidados na implementação — com foco prático para o Brasil. Por que automação e IA são prioridades para a área financeira? A combinação entre automação e IA permite: No Brasil há um movimento crescente de investimento em tecnologia financeira, mas grande parte das empresas ainda opera de forma manual ou sem automação plena — estudos indicam que muitos negócios ainda dependem de planilhas e processos pouco integrados. O ecossistema tecnológico essencial para a automação financeira 1. ERP Integrado Um ERP moderno e bem parametrizado é a base para consolidar dados de vendas, compras, estoques, folha e contabilidade. A substituição ou modernização de ERPs lidera muitas agendas de transformação digital no Brasil. 2. Plataforma de Tesouraria / TMS Sistemas de gestão de tesouraria centralizam posições de caixa, realização de pagamentos, gestão de liquidez e integração bancária em tempo real — reduzindo riscos e custo de capital. 3. Ferramentas de Accounts Payable/Receivable Automation Soluções que fazem OCR de documentos, conciliação automática e workflows de aprovação diminuem ciclo de processamento e inadimplência. 4. Business Intelligence & Data Lake Consolidação de dados e dashboards permitem análises dinâmicas de KPIs, projeções e monitoramento de covariância entre indicadores financeiros e operacionais. 5. Machine Learning e IA Modelos de previsão (forecasting), detecção de anomalias e scoring de crédito/inadimplência elevam a acurácia das decisões e permitem ações preventivas. A adoção de IA nas áreas financeiras vem crescendo e muitos líderes enxergam-na como prioridade estratégica. Principais benefícios mensuráveis da automação financeira Redução do ciclo de fechamento contábil e financeiro — fechamento mais rápido melhora tomada de decisão. Maior previsibilidade do fluxo de caixa — projeções mais confiáveis reduzem a necessidade de capital de giro emergencial. Economia operacional — menos horas em tarefas manuais e menor risco de retrabalhos. Melhor gestão de risco e compliance — automações replicáveis aumentam rastreabilidade e aderência a normas fiscais e contábeis. Ganho estratégico — equipes financeiras liberadas para análises de margem, precificação dinâmica e projetos de criação de valor Como estruturar a jornada de automação — roadmap prático Fase 0 — Diagnóstico e Governança Fase 1 — Quick Wins (6–12 meses) Fase 2 — Escala e Integração (12–24 meses) Fase 3 — Otimização Avançada Principais desafios e como mitigá-los 1. Qualidade e governança de dados Sem dados consistentes, modelos e automações falham. Investir em ETL robusto, políticas de master data e validação é imperativo. 2. Cultura e capacitação Tecnologia sozinha não garante adoção; mais de meio caminho é mudança cultural e capacitação dos times. Projetos que passam por treinamento e co-criação têm taxas de sucesso superiores. 3. Escolha tecnológica e integração Substituir ERPs ou integrar múltiplos fornecedores exige planejamento de arquitetura e skills técnicos; as decisões devem considerar TCO e elasticidade para escalabilidade. 4. Riscos de modelo e compliance Modelos de IA devem ser monitorados para viés, deriva e explicabilidade — especialmente quando impactam crédito ou provisões. Implementar processos de validação e auditoria é essencial. Casos de uso práticos e retorno esperado 1. Previsão de Caixa de Alta Frequência Com ingestão diária de contas a pagar/receber e vendas, empresas conseguem reduzir surpresas de liquidez e otimizar linhas de crédito rotativo. 2. Scoring Antiinadimplência Modelos que usam variáveis transacionais, demográficas e comportamentais reduzem perdas e permitem políticas de crédito mais assertivas. 3. Automação de Conciliações e Fechamento Empresas que automatizam conciliações reduzem o tempo do fechamento mensal em dias e liberam analistas para análises estratégicas. Retorno esperado: redução de custos operacionais (10–40% em áreas específicas), diminuição do ciclo de fechamento (30–70%) e melhora significativa na acurácia do forecast (dependendo da maturidade dos dados). Essas estimativas variam conforme o porte e o nível inicial de digitalização. Recomendações práticas para CFOs e Controllers (checklist de implementação) Inicie por processos manuais repetitivos: conciliação, lançamentos e pagamentos. Padronize e limpe dados antes de automatizar. Defina KPIs claros e painéis executivos (C-level). Pilote modelos de forecast com amostras reais antes do rollout. Invista em capacitação e mudança cultural — envolva finanças e TI desde o início. Monitore performance dos modelos e mantenha documentação/registro de decisões. Avalie continuamente custo vs. benefício e priorize integrações que entreguem mais valor. Conclusão Automação e inteligência não são um fim técnico — são meios para transformar a função financeira em um núcleo de valor estratégico. Para empresas brasileiras, que enfrentam juro e incerteza, essa transformação é ainda mais crítica: ela reduz custo de capital, melhora previsibilidade e libera recursos para crescimento. A jornada exige arquitetura robusta, governança de dados, investimento em people & change e escolha criteriosa de tecnologias. Mas o retorno — em eficiência, agilidade e capacidade de decisão — é substancial e mensurável. Se sua empresa ainda depende majoritariamente de planilhas, o momento de agir é agora: ganhos rápidos em eficiência e previsibilidade estão ao alcance com um programa bem estruturado de automação financeira. GestãoFinanceira #AutomaçãoFinanceira #InteligênciaArtificial #FinançasCorporativas #TransformaçãoDigital #GestãoEmpresarial #InovaçãoFinanceira #PlanejamentoFinanceiro #ConsultoriaEmpresarial #DiagalvaoConsultoria